Il moto browniano: dalla fisica molecolare alla finanza quantitativa
Il moto browniano: dalla fisica alla finanza quantitativa
Nel 1827, il botanico Robert Brown osservò qualcosa di curioso: minuscoli granelli di polline sospesi in acqua si muovevano in modo incessante e irregolare, come se fossero dotati di vita propria. Inizialmente, si pensò ad un movimento spontaneo, simile a quello della materia vivente, ma con il tempo si capì che quel moto era invece l’effetto visibile di urti continui, microscopici e caotici tra il granello e le molecole d’acqua circostanti. Era nato lo studio del moto browniano.
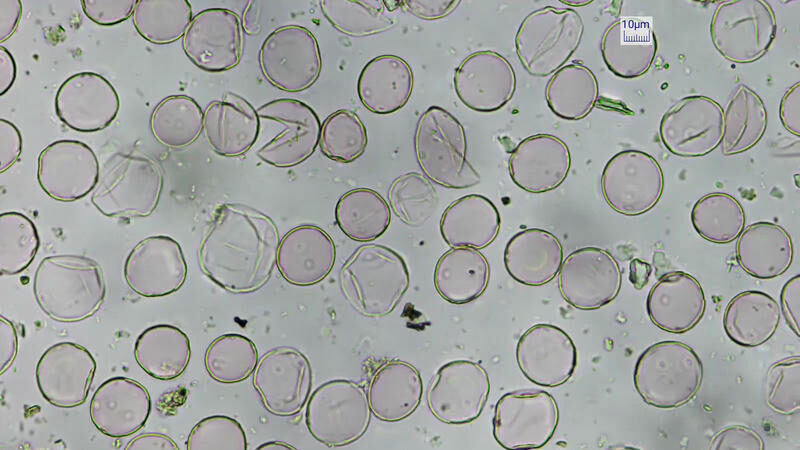
Il cuore del fenomeno
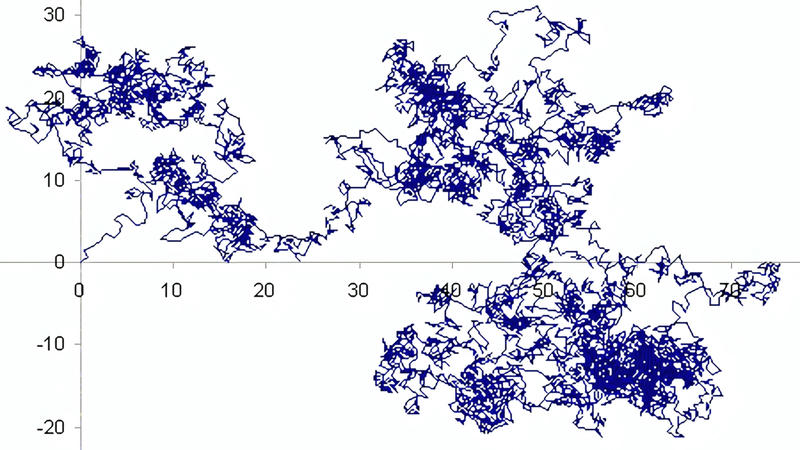
Il moto browniano è un movimento aleatorio (cioè casuale), disordinato, imprevedibile nel dettaglio ma governato da leggi statistiche. Una particella immersa in un fluido viene continuamente urtata dalle molecole del mezzo, che si muovono secondo l’agitazione termica. Gli urti non sono bilanciati: a ogni istante, alcune molecole spingono da una parte, altre da un’altra, e il risultato è un continuo zigzag che può essere descritto matematicamente solo in termini probabilistici.
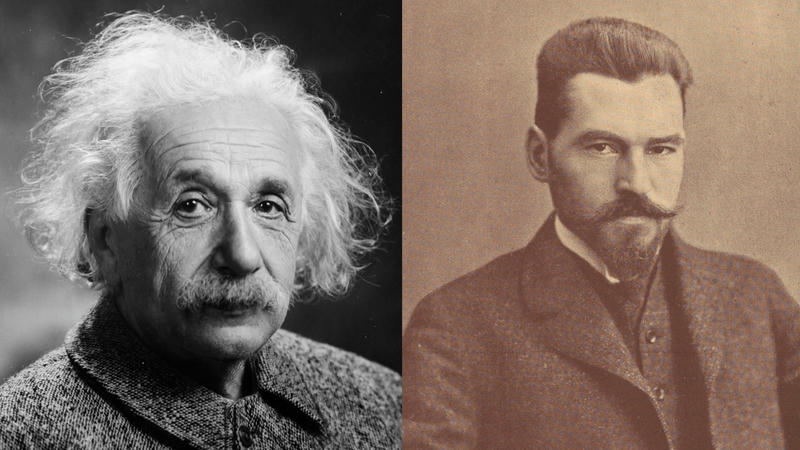
Questa descrizione ha trovato la sua formalizzazione nella teoria del moto browniano elaborata da Einstein nel 1905, indipendentemente da un altro contributo fondamentale, di Marian Smoluchowski. Einstein fornì l’equazione per il coefficiente di diffusione delle particelle in un fluido, mostrando come, partendo da ipotesi statistiche, si potesse ricavare una legge fisica osservabile. La sua intuizione fu talmente precisa che i successivi esperimenti, come quelli di Jean Perrin, permisero di misurare direttamente la dimensione delle molecole, dando una delle prime conferme sperimentali dell’atomo.
Da Einstein ai trader: il moto browniano in finanza
Quello che pochi avrebbero potuto immaginare, è che il moto browniano, nato per spiegare il comportamento di particelle sospese in un fluido, sarebbe diventato un pilastro della matematica finanziaria moderna. Ma il collegamento è più diretto di quanto sembri.
I mercati finanziari, infatti, sono sistemi complessi e imprevedibili. I prezzi delle azioni, delle valute, delle materie prime si muovono nel tempo in modo simile al moto irregolare delle particelle. Così, per modellare l’evoluzione dei prezzi, i matematici del Novecento hanno preso in prestito l’idea di moto browniano, adattandola.
Nasce così il moto browniano geometrico.
Cos’è il moto browniano geometrico?
Il moto browniano standard (o moto browniano di Wiener) è un modello di evoluzione casuale con incrementi indipendenti e distribuiti normalmente. Tuttavia, quando si tratta di descrivere l’evoluzione del prezzo di un’azione o di un asset finanziario, il semplice moto browniano non basta. Serve un modello che tenga conto del fatto che: il prezzo non può diventare negativo, le variazioni percentuali (non assolute) sono più significative nel comportamento reale dei mercati ed infine la crescita di un asset ha spesso una componente deterministica (ad esempio l’interesse medio) sommata a una componente aleatoria (volatilità). Per questo nasce il moto browniano geometrico, un modello stocastico in cui il logaritmo del prezzo segue un moto browniano standard con “deriva”.
La sua equazione differenziale stocastica è:
$$dS_t = \mu S_t \, dt + \sigma S_t \, dW_t$$
dove:
- $S_t$ è il prezzo dell’asset al tempo $t$,
- $\mu$ è il rendimento atteso (drift),
- $\sigma$ è la volatilità (quanto il prezzo tende a oscillare),
- $dW_t$ è un incremento infinitesimo di un moto browniano standard.
L’intuizione è questa: ad ogni istante, il prezzo cambia di una piccola parte prevedibile più una componente casuale proporzionale al suo valore attuale. Si modella il mercato come una moltiplicazione continua di fattori aleatori. La soluzione analitica di questa equazione mostra che il prezzo $S_t$ segue una distribuzione lognormale: il logaritmo del prezzo è normalmente distribuito. Questo riflette meglio la realtà osservata, dove i prezzi non possono scendere sotto zero e le variazioni sono più simmetriche in scala logaritmica.
Perché è importante?
Il moto browniano geometrico è la base del celebre modello di Black-Scholes, utilizzato per valutare il prezzo delle opzioni finanziarie. È un modello che ha rivoluzionato la finanza moderna, meritando il premio Nobel ai suoi ideatori (Robert Merton e Myron Scholes, mentre Fischer Black era già deceduto).
Oggi, ogni algoritmo di trading quantitativo, ogni simulazione di rischio, ogni pricing avanzato parte da una generalizzazione, più o meno raffinata, del moto browniano. È il punto di partenza per costruire modelli più realistici, che includono salti, distribuzioni non gaussiane, o memoria a lungo termine.
Come anticipato, una delle applicazioni più importanti del moto browniano geometrico è la valutazione delle opzioni, strumenti finanziari derivati il cui valore dipende dal prezzo di un sottostante (come un’azione). Nel 1973, Fischer Black, Myron Scholes (e successivamente Robert Merton) introdussero un modello che rivoluzionò la finanza: la formula di Black-Scholes. Essa fornisce il prezzo teorico di un’opzione, ovvero il diritto (non l’obbligo) di acquistare un’azione a un certo prezzo (strike price) in una data futura. La derivazione dell’equazione si basa su alcuni assunti fondamentali: il prezzo del sottostante segue un moto browniano geometrico, non ci sono arbitraggi (cioè profitti senza rischio), si può costruire un portafoglio senza rischio accoppiando l’opzione e il sottostante, non ci sono costi di transazione, e i mercati sono perfettamente liquidi.
La forma dell’equazione parziale differenziale è:
$$\frac{\partial V}{\partial t} + \frac{1}{2} \sigma^2 S^2 \frac{\partial^2 V}{\partial S^2} + r S \frac{\partial V}{\partial S} – rV = 0$$
dove:
- $V = V(S, t)$ è il prezzo dell’opzione in funzione del tempo $t$ e del prezzo del sottostante $S$
- $r$ è il tasso di interesse privo di rischio
- $\sigma$ è la volatilità del sottostante
L’analogia con la diffusione termica (l’equazione del calore in fisica) è profonda. La parte $\frac{1}{2} \sigma^2 S^2 \frac{\partial^2 V}{\partial S^2} $ descrive un fenomeno simile alla diffusione di calore: l’incertezza che si propaga nel tempo. In fisica, si parla di diffusione di temperatura mentre qui, di diffusione del rischio.
Soluzione: la formula di Black-Scholes
Per una call, la soluzione della PDE è una soluzione esponenziale del tipo:
$$C(S, t) = S N(d_1) – K e^{-r(T – t)} N(d_2)$$
dove:
- $N(d)$ è la funzione di ripartizione della normale standard
- $K$ è il prezzo di esercizio
- $T$ è la data di scadenza
- $S$ è il prezzo corrente dell’asset
Perché si usa? Il modello di Black-Scholes è diventato uno standard perché permette di valutare opzioni in modo matematicamente rigoroso, stimare la volatilità implicita osservando i prezzi di mercato e costruire strategie di copertura (hedging) basate su derivate del prezzo. Pur essendo una semplificazione della realtà (i mercati non sono perfetti, e la volatilità non è costante), il modello è stato il primo a mostrare come un’idea fisica, come la diffusione, potesse modellare l’incertezza finanziaria.
Fisica e finanza: un ponte inatteso
L’uso del moto browniano in finanza non è un’anomalia. È l’esempio perfetto di come strumenti nati per descrivere il mondo fisico, urti molecolari, diffusione termica, cammini aleatori, possano essere applicati ad ambiti completamente diversi. In entrambi i casi, si tratta di sistemi complessi, soggetti a fluttuazioni e rumore, dove la precisione non sta nel dettaglio, ma nella statistica.